Cinq choses que l'on dit de la loi CONFOTUR, et ce que le texte permet d'affirmer
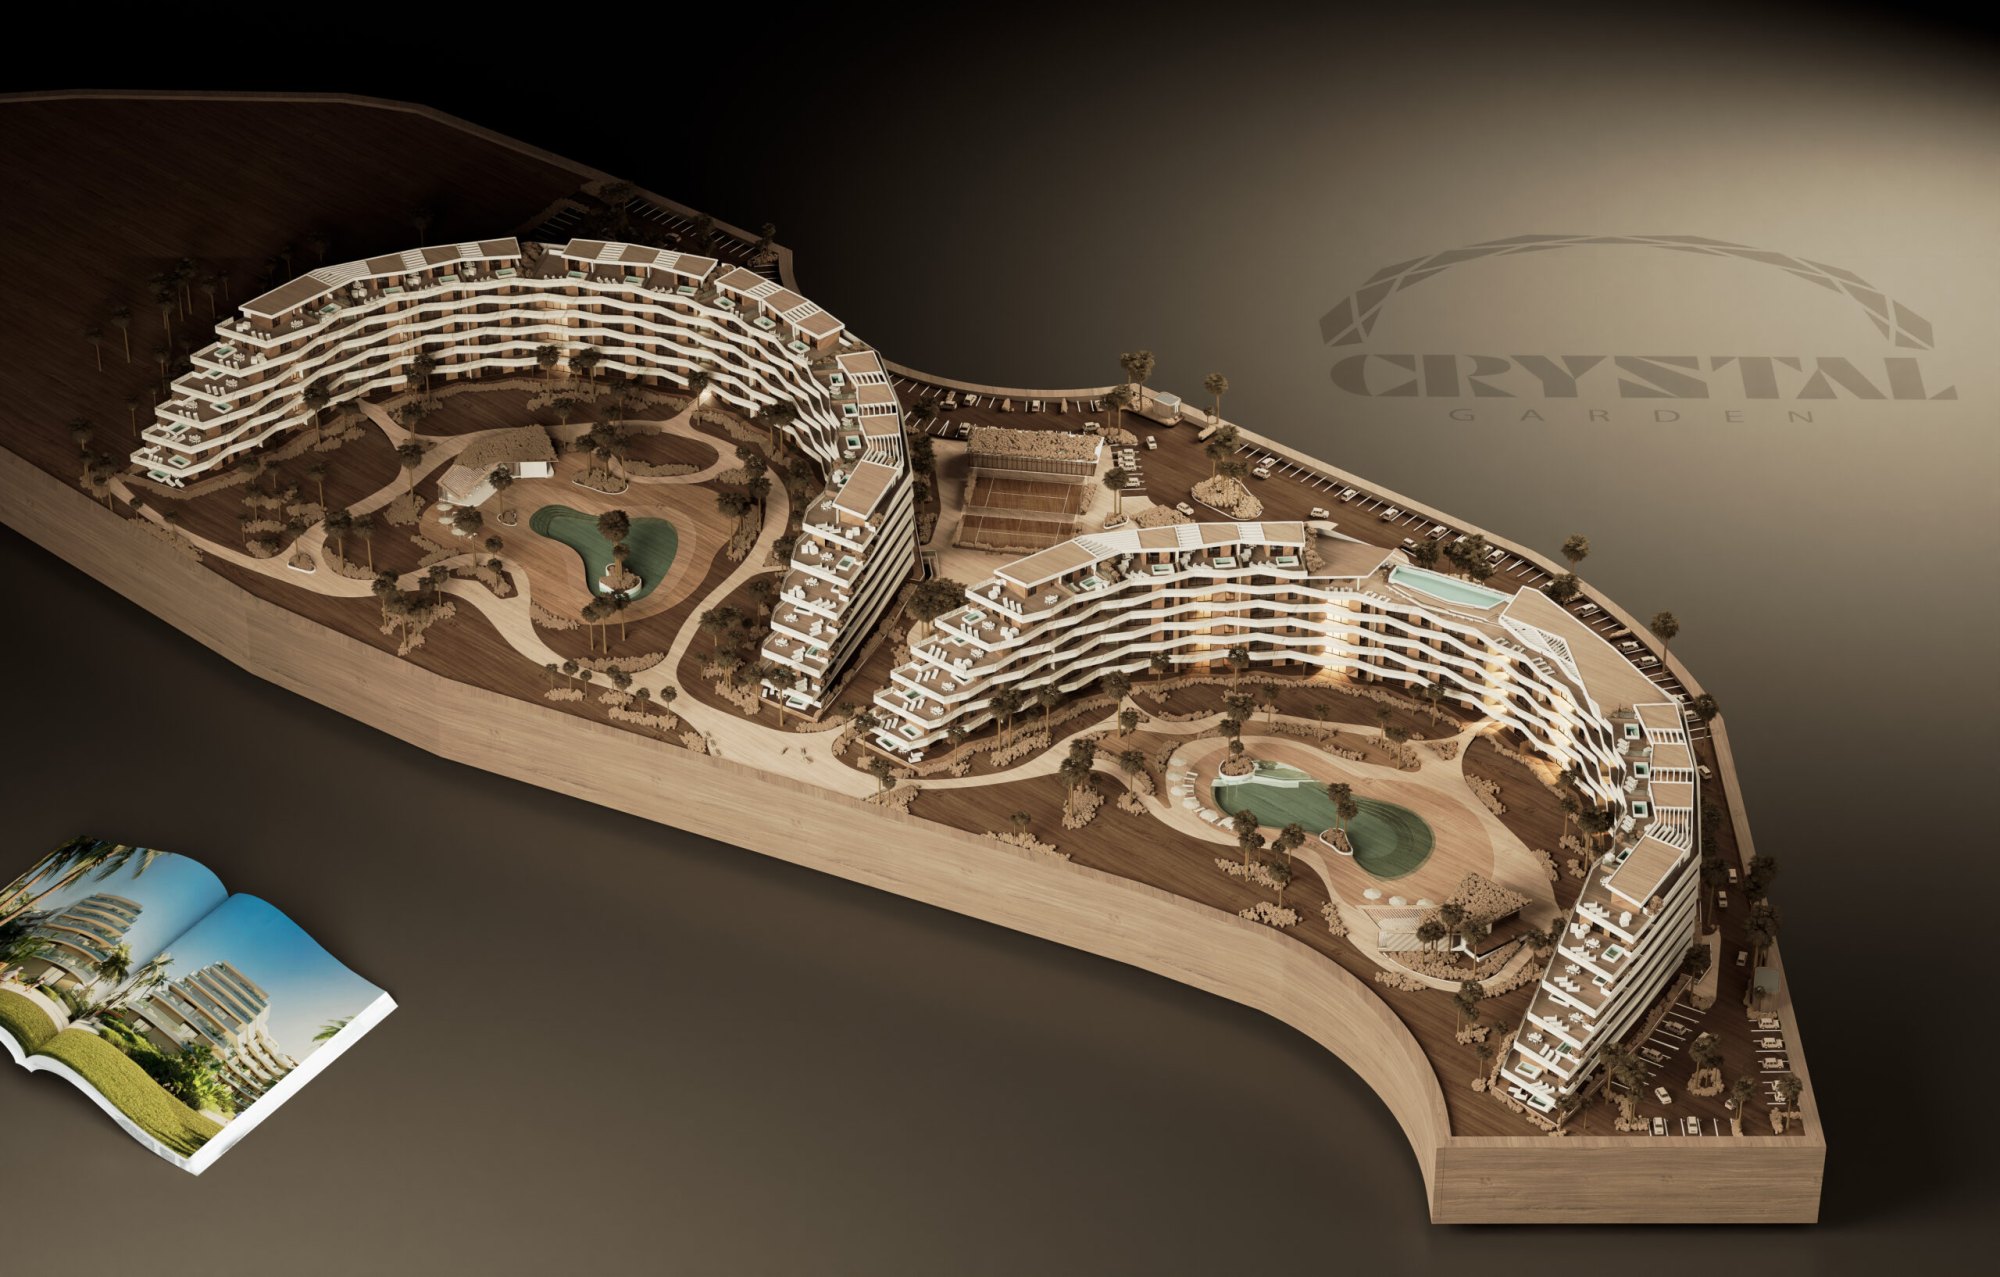
Presque tout ce qui s'écrit sur CONFOTUR réduit la loi 158-01 à un slogan, et les slogans dérivent. Cette page reprend cinq affirmations qu'un acheteur de Crystal Garden, un ensemble de 196 résidences à Cap Cana, risque d'entendre, et place chacune à côté de ce que la loi et les autorités dominicaines publient réellement. Lorsque la réponse dépend d'un logement ou d'un acheteur en particulier, la page le dit et indique qui peut trancher, au lieu de combler le vide par une supposition.
Première idée reçue : « CONFOTUR est un arrangement propre à ce projet »
C'est une loi nationale, et non un attribut d'un immeuble en particulier. La loi 158-01 sur la promotion du développement touristique a été adoptée en 2001 et modifiée en 2013 par la loi 195-13. Son nom est l'acronyme de l'organe qu'elle a institué, le Consejo de Fomento Turístico, et ce conseil est le seul à pouvoir rendre un projet admissible : il approuve un projet touristique par résolution, d'abord à titre provisoire, puis à titre définitif. Un promoteur peut préparer ce classement, le demander et le décrire, mais il ne peut pas se l'accorder lui-même.
Pour l'acheteur, la conséquence utile est que l'affirmation se vérifie. Le portail CONFOTUR du ministère du Tourisme propose une page de consultation publique où le classement d'un projet peut être recherché et filtré par étape, par statut (approuvé, rejeté ou reporté) et par province. La page de Crystal Garden présente un logement admissible comme exonéré ; lire la fiche du projet sur ce portail, le jour où vous décidez, transforme cette déclaration en une chose que vous avez vue par vous-même.
Deuxième idée reçue : « Avec CONFOTUR, le propriétaire ne paie aucun impôt »
La page des avantages de la loi énumère une longue série d'incitations, et la plupart ne visent pas la personne qui achète un logement. L'exclusion de l'impôt sur le revenu pour ceux qui entreprennent ou investissent dans l'activité réglementée, l'exemption des droits d'importation et de l'ITBIS sur l'équipement et le mobilier qu'un projet fait venir pour être construit et aménagé une première fois, l'exemption de frais pour les entrepreneurs sur les plans et les travaux, et l'absence de retenue sur le financement du projet : ce sont des incitations destinées à l'entreprise touristique. Les citer à l'acheteur d'un appartement revient à exagérer la portée de la loi.
Deux exonérations touchent bel et bien le premier acheteur. La première est la taxe de 3 % sur le transfert d'un bien immobilier, épargnée lors de l'achat auprès du promoteur. La seconde est l'impôt foncier annuel de 1 %, l'IPI, qui hors CONFOTUR ne frappe que la part de la valeur d'un bien dépassant un seuil ajusté chaque année ; ce qu'elle représente pour un propriétaire dépend donc de l'évaluation du logement. Les loyers relèvent d'autres règles, et aucune source que nous puissions citer n'y étend l'une ou l'autre exonération. Deux de ces règles comptent avant de modéliser un rendement : l'hébergement touristique de courte durée supporte un ITBIS de 18 %, dont répond l'hôte plutôt que la plateforme qui prend la réservation, et un propriétaire non résident subit une retenue de 27 % sur le loyer brut, sans aucune déduction, qui règle l'impôt sur ce revenu une fois pour toutes. Les taux et leur application évoluent : vérifiez-les pour l'année de votre déclaration.
| Incitation prévue par la loi 158-01 | À qui elle s'adresse |
|---|---|
| Exonération de la taxe de mutation de 3 % sur l'achat | Le premier acheteur auprès du promoteur |
| Exonération de l'impôt foncier annuel de 1 % (IPI) | Un projet admissible et ses premiers acheteurs |
| Exclusion de l'impôt sur le revenu | Le promoteur et ceux qui investissent dans le projet |
| Exemption des droits d'importation et de l'ITBIS sur l'équipement et le mobilier | Le promoteur, pour construire et aménager |
| Absence de retenue sur le financement du projet | Le promoteur |
Troisième idée reçue : « Les acheteurs ont droit à quinze ans sans impôt »
Les quinze ans existent, mais le texte ne les présente pas comme le slogan le laisse entendre. L'article 7 de la loi fixe une exonération d'IPI de quinze ans pour les projets admissibles et la fait courir à partir de l'achèvement des travaux ; il s'adresse aux entreprises que la loi encadre. La réponse publiée par l'administration fiscale sur ce que reçoivent les premiers acquéreurs mentionne les exonérations de la taxe de mutation et de l'IPI sans fixer de durée qui lui soit propre.
Deux conséquences pratiques en découlent pour un acheteur de Crystal Garden. D'abord, le compteur est lié à l'achèvement des travaux ; le résumé du site parle de livraison, prévue pour 2027, mais achèvement et remise des clés ne tombent pas forcément le même jour, si bien que 2027 est une indication et non une date de départ. Ensuite, la façon dont cette durée s'applique à un logement et à un propriétaire précis ne peut être tranchée ni par cette page ni par aucune page commerciale. C'est une question pour votre avocat, qui peut s'appuyer sur la résolution et sur l'inscription au titre qui régissent votre logement.
Quatrième idée reçue : « L'exonération suit l'appartement, quel que soit son propriétaire »
L'article 4 réserve les avantages côté acheteur aux premiers acquéreurs auprès du promoteur et exclut les reventes. L'exonération ne passe donc pas avec le logement à la personne qui vous l'achètera. Le résumé de Crystal Garden le formule avec soin, en disant que l'exonération vaut pour les années où vous détenez le logement, et c'est la bonne lecture : les années où vous le détenez, pas celles de n'importe quel propriétaire.
Quiconque vous rachètera ensuite le logement acquittera donc la taxe de mutation de 3 % sur cette acquisition, et le bien passera sous le régime ordinaire de l'IPI, où seule la valeur au-delà du seuil annuel est imposée. Il est utile de s'en souvenir en comparant un premier achat à une revente ailleurs à Cap Cana : une partie de l'écart entre les deux tient à la fiscalité, et non au prix.
Cinquième idée reçue : « Elle s'applique automatiquement à la signature »
Rien, dans CONFOTUR, ne se fait tout seul. L'exonération doit être demandée puis inscrite sur le titre, et l'ordre des documents dans un achat sur plan explique pourquoi cela prend du temps. Un achat de ce type commence généralement par une promesa de venta, un contrat qui encadre l'opération jusqu'à la signature du contrat de vente définitif et qui, à lui seul, ne transfère pas la propriété. Selon la loi 108-05 sur le registre immobilier, c'est l'inscription qui crée et valide le droit (article 90), et le certificado de título est le document garanti par l'État qui en fait la preuve (article 91).
Autrement dit, l'inscription qui compte figure sur un titre que vous ne détiendrez qu'après l'enregistrement de la vente définitive. Avant de signer, posez trois questions à votre avocat : quelle résolution classe le projet, comment et quand l'exonération sera demandée, et comment vous la verrez inscrite une fois votre titre délivré.
Questions fréquentes
- CONFOTUR est-elle la loi qui permet aux étrangers d'acheter ?
- Non. La propriété étrangère repose sur d'autres règles : un étranger peut acquérir un bien dominicain et en détenir le titre à son propre nom, avec les mêmes droits qu'un citoyen dominicain et sans condition de résidence, et le titre est inscrit en vertu de la loi 108-05. CONFOTUR, la loi 158-01, est une loi d'investissement touristique qui ajoute deux exonérations fiscales pour les premiers acheteurs de projets classés. Un acheteur peut s'appuyer sur la première sans la seconde, c'est pourquoi il ne faut jamais les lire comme une seule promesse.
- Où vérifier si un projet est classé ?
- Sur la page de consultation publique du portail CONFOTUR du ministère du Tourisme, qui filtre par classement provisoire ou définitif, par statut et par province. Consultez la fiche le jour où vous décidez : un classement est un enregistrement vivant, et non une caractéristique figée d'un immeuble.
- Un classement définitif pèse-t-il davantage qu'un classement provisoire ?
- Oui. Pour accorder l'étape définitive, les exigences publiées par le conseil comprennent une autorisation environnementale en cours de validité délivrée par le ministère de l'Environnement et une étude complète de la faisabilité économique et financière du projet, ainsi que les références de toute résolution provisoire. L'étape provisoire repose sur des documents préliminaires. Le ministère n'indique de durée de validité pour aucune des deux étapes, et cette page n'en avance donc aucune.
- CONFOTUR rend-elle les loyers d'un logement exonérés d'impôt ?
- Aucune source que nous puissions citer ne l'affirme, et la lecture prudente consiste à supposer que les loyers sont imposés en totalité. Les exonérations de CONFOTUR côté acheteur portent sur le transfert du bien et sur l'impôt annuel lié à sa détention ; les loyers sont imposés selon d'autres règles. Pour votre cas, consultez un fiscaliste dominicain.
Vous souhaitez des précisions adaptées à votre situation ?
Posez votre question sur les disponibilités, les plans ou le processus d’achat : l’équipe commerciale vous répondra.
Nous contacter