Cinco cosas que se dicen de la Ley CONFOTUR, y lo que el texto respalda
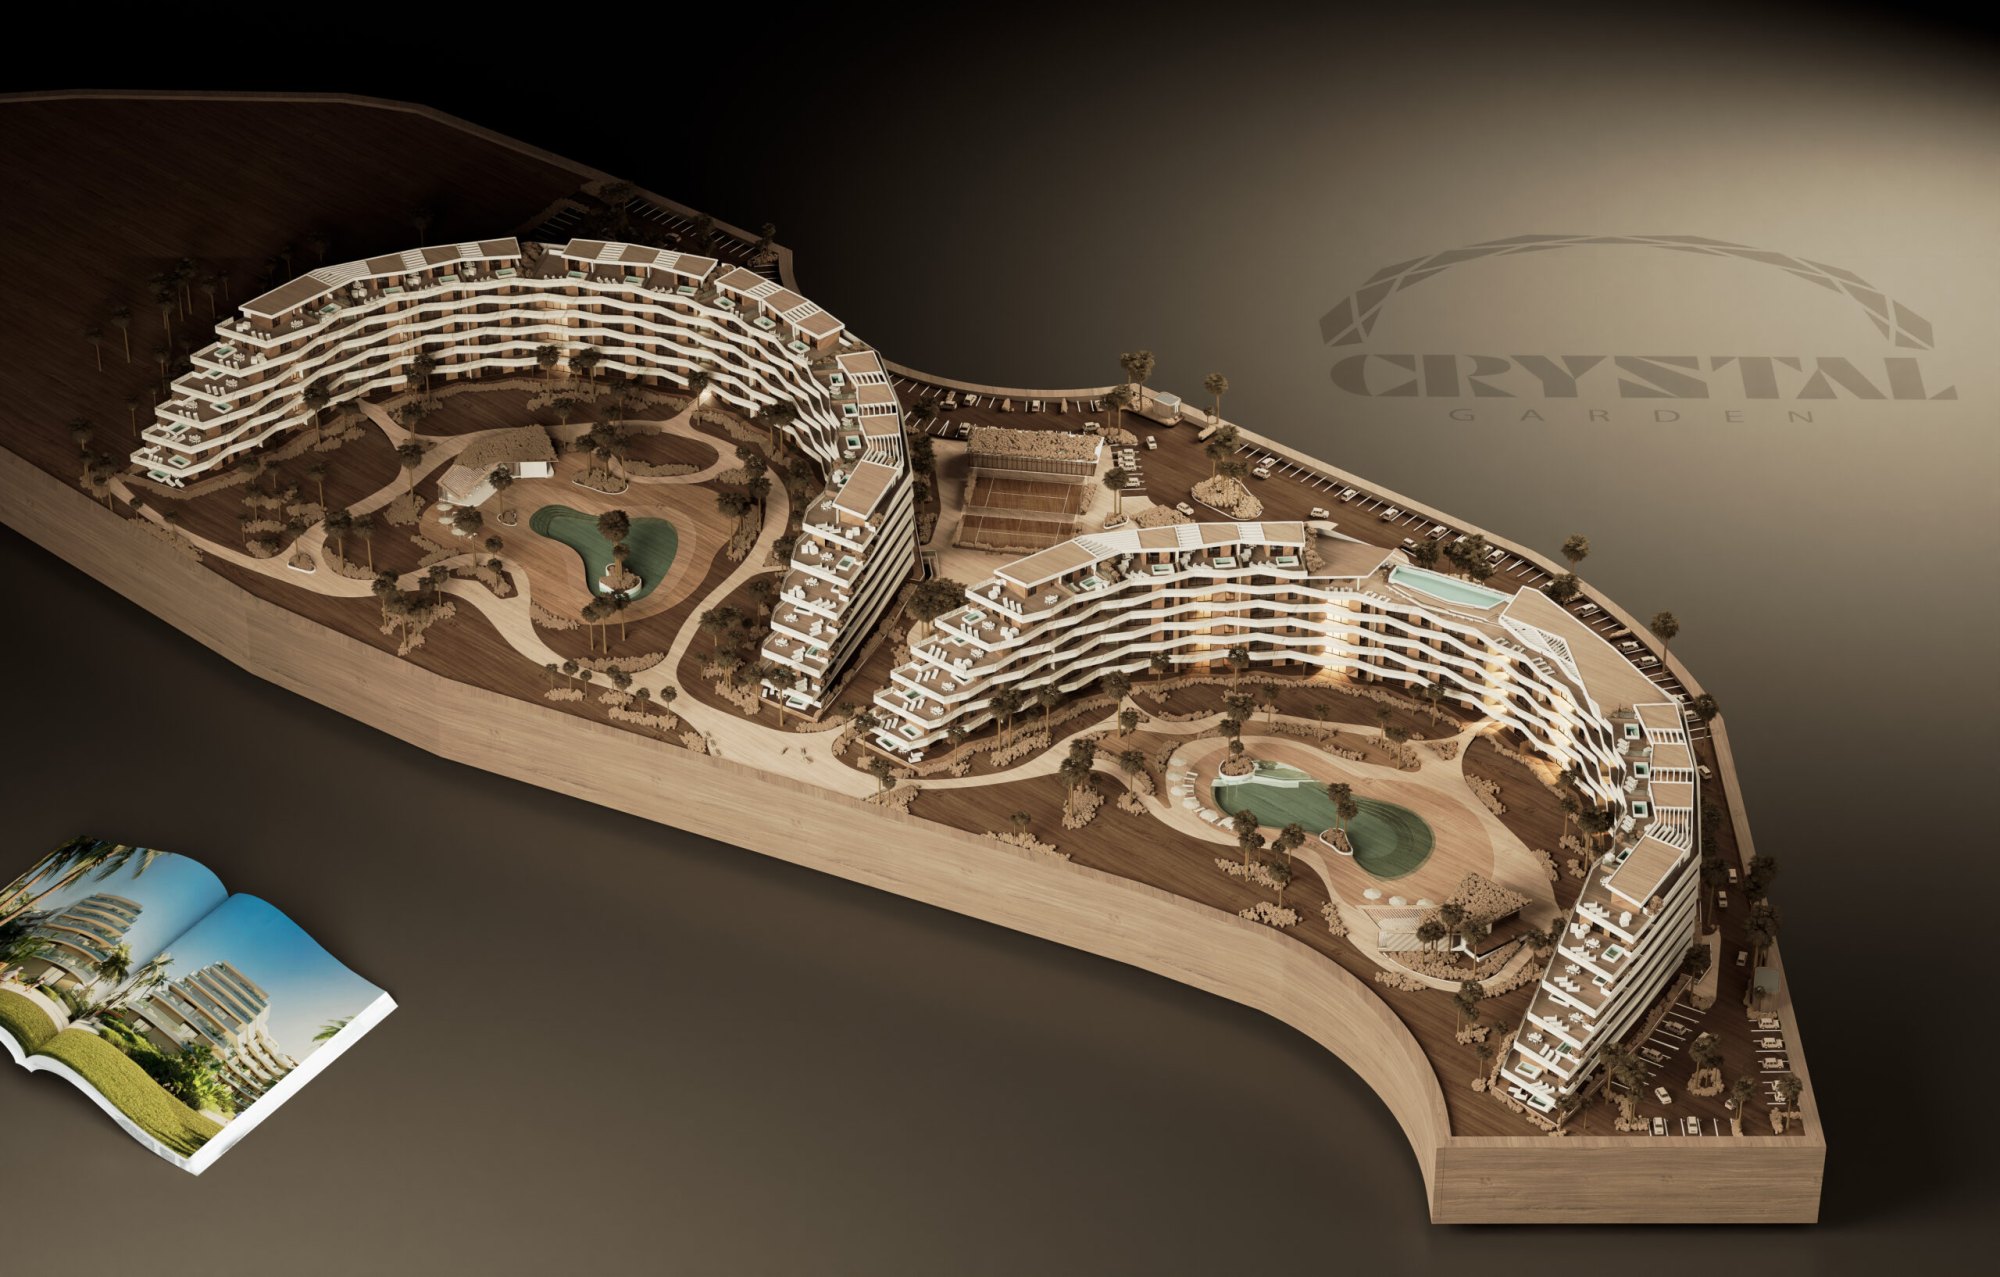
Casi todo lo que se escribe sobre CONFOTUR reduce la Ley 158-01 a un eslogan, y los eslóganes se deforman. Esta página toma cinco afirmaciones que un comprador de Crystal Garden, un desarrollo de 196 residencias en Cap Cana, probablemente escuchará, y coloca cada una junto a lo que la ley y las autoridades dominicanas publican de verdad. Cuando la respuesta depende de una unidad o de un comprador concretos, lo dice e indica quién puede resolverlo, en lugar de llenar el vacío con una suposición.
Primera afirmación: «CONFOTUR es un acuerdo especial para este desarrollo»
Es una ley nacional, no una característica de un edificio concreto. La Ley 158-01 sobre Fomento al Desarrollo Turístico se promulgó en 2001 y se modificó en 2013 mediante la Ley 195-13. Su nombre es la sigla del órgano que creó, el Consejo de Fomento Turístico, y ese consejo es el único que puede hacer elegible un proyecto: aprueba un proyecto turístico por resolución, primero de forma provisional y después de forma definitiva. Un desarrollador puede planificar la clasificación, solicitarla y describirla, pero no puede concedérsela a sí mismo.
Para el comprador, la consecuencia útil es que la afirmación se puede comprobar. El portal CONFOTUR del Ministerio de Turismo tiene una página de consulta pública donde se busca la clasificación de un proyecto y se filtra por etapa, por estado (aprobado, rechazado o pospuesto) y por provincia. La página de Crystal Garden presenta una residencia que califica como exenta; leer la ficha del proyecto en ese portal, el mismo día en que decide, convierte esa declaración en algo que usted ha visto con sus propios ojos.
Segunda afirmación: «Con CONFOTUR, el propietario no paga impuestos»
La página de beneficios de la ley enumera una larga lista de incentivos, y la mayoría no se dirige a quien compra una vivienda. La exclusión del impuesto sobre la renta para quienes emprenden o invierten en la actividad regulada, la exención de aranceles e ITBIS sobre el equipo y el mobiliario que un proyecto importa para construirse y equiparse por primera vez, la exención de tasas para los contratistas sobre planos y obra, y la ausencia de retención sobre el financiamiento del proyecto: son incentivos para la empresa turística. Citárselos a quien compra un apartamento exagera el alcance de la ley.
Dos exenciones sí llegan al primer comprador. Una es el impuesto del 3 % sobre la transferencia de inmuebles, del que se libra la compra al desarrollador. La otra es el impuesto anual a la propiedad del 1 %, el IPI, que fuera de CONFOTUR solo grava la parte del valor de un inmueble que supera un umbral ajustado cada año, de modo que lo que representa para cada propietario depende de cómo se tase la residencia. El alquiler se rige por otras reglas, y ninguna fuente que podamos citar extiende a él ninguna de las dos exenciones. Dos de esas reglas importan antes de modelar un rendimiento: el alojamiento turístico de corta estancia soporta un ITBIS del 18 %, del que responde el anfitrión y no la plataforma que gestiona la reserva, y un propietario no residente soporta una retención del 27 % sobre el alquiler bruto, sin deducción alguna, que salda de una vez el impuesto sobre ese ingreso. Las tasas y su aplicación cambian: confírmelas para el año en que declare.
| Incentivo de la Ley 158-01 | A quién va dirigido |
|---|---|
| Exención del impuesto de transferencia del 3 % en la compra | El primer comprador al desarrollador |
| Exención del impuesto anual a la propiedad del 1 % (IPI) | Un proyecto que califica y sus primeros compradores |
| Exclusión del impuesto sobre la renta | El desarrollador y quienes invierten en el proyecto |
| Exención de aranceles e ITBIS sobre equipo y mobiliario | El desarrollador, para construir y equipar |
| Sin retención sobre el financiamiento del proyecto | El desarrollador |
Tercera afirmación: «Los compradores tienen quince años libres de impuestos»
Los quince años existen, pero el texto no los plantea como sugiere el eslogan. El artículo 7 de la ley fija una exención del IPI de quince años para los proyectos que califican y la cuenta desde la terminación de la obra; se dirige a las empresas que la ley regula. La respuesta publicada por la administración tributaria sobre lo que reciben los primeros adquirientes enumera las exenciones del impuesto de transferencia y del IPI sin fijar un plazo propio.
De ahí se siguen dos consecuencias prácticas para un comprador de Crystal Garden. Primero, el reloj va ligado a la terminación de la obra; el resumen del sitio habla de entrega, prevista para 2027, pero terminación y entrega de llaves no tienen por qué coincidir el mismo día, así que 2027 es una referencia y no una fecha de inicio. Segundo, cómo se aplica ese plazo a una residencia y a un propietario concretos no puede resolverlo esta página ni ninguna página comercial. Es una pregunta para su abogado, que puede remitirse a la resolución y a la inscripción en el título que rigen su unidad.
Cuarta afirmación: «La exención acompaña al apartamento, sea quien sea el dueño»
El artículo 4 reserva los beneficios del comprador a los primeros adquirientes del desarrollador y excluye las reventas. Por tanto, la exención no pasa con la residencia a quien se la compre a usted. El resumen de Crystal Garden lo expresa con cuidado, al decir que la exención acompaña los años en que usted conserva la residencia, y esa es la lectura correcta: los años en que usted la conserva, no los de cualquier propietario.
Quien le compre después la residencia pagará, por tanto, el impuesto de transferencia del 3 % en esa operación, y el inmueble pasará al régimen ordinario del IPI, en el que solo tributa el valor por encima del umbral anual. Conviene recordarlo al comparar una primera compra con una reventa en otro punto de Cap Cana: parte de la diferencia entre ambas está en los impuestos, no en el precio.
Quinta afirmación: «Se aplica automáticamente en el cierre»
Nada en CONFOTUR ocurre por sí solo. La exención debe solicitarse e inscribirse en el título, y el orden de los documentos en una compra sobre plano explica por qué lleva tiempo. Una compra de este tipo suele empezar con una promesa de venta, un contrato que regula la operación hasta que se firma el contrato definitivo de venta y que, por sí mismo, no transfiere la propiedad. Según la Ley 108-05 de Registro Inmobiliario, es la inscripción la que constituye y valida el derecho (artículo 90), y el certificado de título es el documento garantizado por el Estado que lo acredita (artículo 91).
Dicho de otro modo, la inscripción que importa figura en un título que usted solo tendrá una vez registrada la venta definitiva. Antes de firmar, hágale tres preguntas a su abogado: qué resolución clasifica el proyecto, cómo y cuándo se solicitará la exención, y cómo la verá inscrita una vez emitido su título.
Preguntas frecuentes
- ¿Es CONFOTUR la ley que permite comprar a los extranjeros?
- No. La propiedad extranjera descansa en otras reglas: un extranjero puede adquirir un inmueble dominicano y tener el título a su propio nombre, con los mismos derechos que un ciudadano dominicano y sin requisito de residencia, y el título se inscribe conforme a la Ley 108-05. CONFOTUR, la Ley 158-01, es una ley de inversión turística que añade dos exenciones fiscales para los primeros compradores de proyectos clasificados. Un comprador puede apoyarse en lo primero sin lo segundo, y por eso nunca deben leerse como una sola promesa.
- ¿Dónde compruebo si un proyecto está clasificado?
- En la página de consulta pública del portal CONFOTUR del Ministerio de Turismo, que filtra por clasificación provisional o definitiva, por estado y por provincia. Lea la ficha el día en que decida: una clasificación es un registro vivo, y no un rasgo fijo de un edificio.
- ¿Pesa más una clasificación definitiva que una provisional?
- Sí. Para conceder la etapa definitiva, los requisitos publicados por el consejo incluyen una autorización ambiental vigente del Ministerio de Medio Ambiente y un estudio completo de la factibilidad económica y financiera del proyecto, además de la referencia de cualquier resolución provisional. La etapa provisional se apoya en documentos preliminares. El ministerio no indica un plazo de validez para ninguna de las dos etapas, así que esta página no afirma ninguno.
- ¿Deja CONFOTUR libres de impuestos los ingresos por alquiler de una residencia?
- Ninguna fuente que podamos citar lo afirma, y la lectura prudente es suponer que el alquiler tributa íntegramente. Las exenciones de CONFOTUR para el comprador se refieren a la transferencia del inmueble y al impuesto anual por poseerlo; el alquiler tributa por reglas distintas. Para su caso concreto, consulte a un asesor fiscal dominicano.
¿Quiere los detalles para su caso concreto?
Pregunte por disponibilidad, distribuciones o el proceso de compra y el equipo de ventas le responderá.
Contactar